Bebas Akses
Weekly Tax Summary – 12 Okt 2026 : Penerimaan Pajak, Tax Ratio, Defisit APBN, Pajak Rokok, Keberatan Pajak, Sanksi Adm, Bea Meterai, dan Pengumuman DJP serta Peraturan Baru
12 October 2026 09:00:00 WIB - 13 menit baca
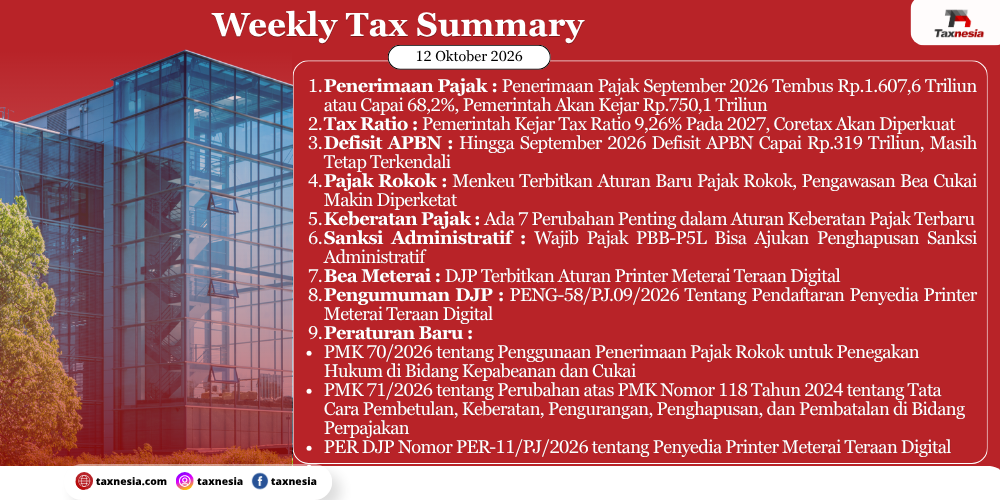
Dalam sepekan ini terdapat berita dan informasi perpajakan di Indonesia yang menarik dan penting antara lain :
- Penerimaan Pajak : Penerimaan Pajak September 2026 Tembus Rp.1.607,6 Triliun atau Capai 68,2%, Pemerintah Akan Kejar Rp.750,1 Triliun
- Tax Ratio : Pemerintah Kejar Tax Ratio 9,26% Pada 2027, Coretax Akan Diperkuat
- Defisit APBN : Hingga September 2026 Defisit APBN Capai Rp.319 Triliun, Masih Tetap Terkendali
- Pajak Rokok : Menkeu Terbitkan Aturan Baru Pajak Rokok, Pengawasan Bea Cukai Makin Diperketat
- Keberatan Pajak : Ada 7 Perubahan Penting dalam Aturan Keberatan Pajak Terbaru
- Sanksi Administratif : Wajib Pajak PBB-P5L Bisa Ajukan Penghapusan Sanksi Administratif
- Bea Meterai : DJP Terbitkan Aturan Printer Meterai Teraan Digital
- Pengumuman DJP : PENG-58/PJ.09/2026 Tentang Pendaftaran Penyedia Printer Meterai Teraan Digital
- Peraturan Baru :
- PMK Nomor 70 Tahun 2026 tentang Penggunaan Penerimaan Pajak Rokok untuk Penegakan Hukum di Bidang Kepabeanan dan Cukai
- PMK Nomor 71 Tahun 2026 tentang Perubahan atas PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan
- PER DJP Nomor PER-11/PJ/2026 tentang Penyedia Printer Meterai Teraan Digital
Penerimaan Pajak
DJP Kemenkeu mencatat penerimaan pajak hingga akhir September 2026 sebesar Rp.1.607,6 triliun atau 68,2% dari target APBN 2026 sebesar Rp.2.357,7 triliun atau tumbuh 24,1% dibandingkan periode yang sama tahun lalu. Pemerintah masih perlu mengumpulkan Rp.750,1 triliun pada tiga bulan terakhir tahun ini. Menteri Keuangan Suahasil Nazara menegaskan bahwa hak restitusi wajib pajak tetap dijaga dan menginstruksikan percepatan pencairan restitusi, khususnya bagi industri padat karya dan UMKM. Berdasarkan jenisnya, penerimaan PPh nonmigas mencapai Rp.809,3 triliun atau tumbuh 17,6%, PPN dan PPnBM Rp.683,3 triliun atau tumbuh 38,6%, serta PPh migas Rp.43,6 triliun atau tumbuh 128,2%. Sementara itu, PBB dan pajak lainnya mencapai Rp.71,4 triliun atau turun 24,8% dibandingkan tahun lalu.
Tax Ratio
DJP Kemenkeu menargetkan tax ratio sebesar 9,26% pada 2027, tertinggi dalam satu dekade terakhir, setelah diproyeksikan mencapai 8,96% pada 2026. Untuk mencapainya, pemerintah akan memperluas basis pajak, memperkuat administrasi, serta mengoptimalkan teknologi dan integrasi data melalui penyempurnaan Coretax. Selain itu, tax buoyancy pada 2027 diproyeksikan sebesar 1,41, yang berarti setiap pertumbuhan ekonomi 1% diikuti pertumbuhan penerimaan pajak sekitar 1,41%. Strategi ini diharapkan meningkatkan efektivitas pengawasan dan pemungutan pajak sekaligus memperkuat kinerja perpajakan nasional.
Anggaran Pendapatan dan Belanja Negara (APBN)
Kemenkeu mencatat Anggaran Pendapatan dan Belanja Negara (APBN) hingga September 2026 mengalami defisit Rp.319 triliun atau 1,24% dari Produk Domestik Bruto (PDB). Hal tersebut karena belanja negara mencapai Rp.2.660,5 triliun atau tumbuh 19% secara tahunan, lebih tinggi dibandingkan pendapatan negara sebesar Rp.2.341,5 triliun yang tumbuh 25,5%. Pendapatan negara terdiri atas penerimaan perpajakan Rp.1.847,7 triliun, Penerimaan Negara Bukan Pajak (PNBP) Rp.492,3 triliun, dan hibah Rp.1,5 triliun. Sementara itu, belanja pemerintah pusat mencapai Rp.2.061,3 triliun dan Transfer ke Daerah Rp.599,2 triliun. Menteri Keuangan Suahasil Nazara menegaskan bahwa kondisi APBN tetap terkendali dengan keseimbangan primer yang mencatat surplus Rp.125,5 triliun.
Pajak Rokok
Menkeu Suahasil Nazara menerbitkan PMK Nomor 70 Tahun 2026 yang berlaku sejak 8 Oktober 2026, mengatur penggunaan sebagian penerimaan pajak rokok untuk penegakan hukum di bidang kepabeanan dan cukai. Berdasarkan Pasal 51 ayat (1) UU Nomor 17 Tahun 2025 tentang APBN 2026, alokasi tersebut sebesar 2,5% dari penerimaan pajak rokok. Sesuai Pasal 2 PMK 70/2026, besaran alokasi mengikuti ketentuan UU APBN beserta perubahannya, dicatat sebagai PNBP Pajak Rokok pada Kementerian Keuangan, dan disetorkan ke Rekening Kas Umum Negara. Pemanfaatan setoran pajak rokok untuk penegakan hukum di bidang kepabeanan dan cukai meliputi:
- Pengawasan: intelijen, patroli, penindakan, penanganan perkara, serta penyediaan sarana dan prasarana.
- Kebijakan dan regulasi: penyusunan serta penyempurnaan aturan.
- Sumber daya manusia: penguatan kapasitas SDM secara berkelanjutan.
- Teknologi informasi: pengembangan sistem pendukung penegakan hukum.
- Komunikasi dan koordinasi publik: mendukung efektivitas penegakan hukum kepabeanan dan cukai.
Pengawasan anggaran PNBP Pajak Rokok dilakukan langsung oleh Menteri Keuangan sesuai dengan ketentuan PMK mengenai tata cara pengelolaan PNBP.
Keberatan Pajak
Menkeu Suahasil Nazara resmi menerbitkan PMK Nomor 71 Tahun 2026 yang mengatur Perubahan Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. Adapun, PMK 71/2026 merupakan perubahan atas PMK Nomor 118 Tahun 2024. PMK tersebut ditetapkan pada 29 September 2026.
Terdapat 7 (tujuh) Poin Perubahan dalam PMK Nomor 71 Tahun 2026 yaitu:
- Penelitian keberatan (Pasal 14): DJP dapat bertukar informasi dengan otoritas pajak negara mitra, meminta dokumen dan keterangan dari wajib pajak, serta melakukan peninjauan di lokasi yang diperlukan.
- Tanggapan hasil penelitian (Pasal 16 ayat (5)): Jika wajib pajak tidak hadir memenuhi undangan, tanggapan hasil penelitian keberatan disampaikan paling lama 10 hari kerja sejak Surat Pemberitahuan Untuk Hadir dikirim.
- Pengurangan/penghapusan sanksi (Pasal 21A): Memperjelas jenis sanksi administratif dan denda PBB yang dapat dikurangi atau dihapus, beserta pengecualiannya.
- Perhitungan pembayaran (Pasal 23): Pembayaran diperhitungkan terlebih dahulu untuk pokok pajak, kemudian sisanya untuk sanksi atau denda administratif.
- Kebijakan khusus pemutihan (Pasal 27A): DJP dapat memberikan pengurangan atau penghapusan sanksi administratif dan denda PBB atas permohonan yang diajukan paling lama 2 tahun sejak PMK berlaku.
- Pengurangan/pembatalan SKP (Pasal 32): Memperjelas persyaratan permohonan agar tidak tumpang tindih dengan prosedur keberatan maupun permohonan lainnya.
- Perubahan lampiran: Mengganti contoh format dokumen dan tata cara perhitungan pengurangan, penghapusan, serta pembatalan dalam PMK Nomor 118 Tahun 2024.
Sanksi Administratif – PBB P5L
Melalui PMK Nomor 71 Tahun 2026, pemerintah memberikan kesempatan kepada wajib pajak untuk memperoleh pengurangan atau penghapusan sanksi administratif serta pengurangan denda Pajak Bumi dan Bangunan sektor Perkebunan, Perhutanan, Pertambangan Minyak dan Gas Bumi, Pertambangan Pengusahaan Panas Bumi, Pertambangan Mineral atau Batubara, dan sektor lainnya (PBB-P5L). Namun, dampak kebijakan ini terhadap perekonomian nasional diperkirakan terbatas karena penerimaan PBB-P5L pada 2027 hanya sekitar 1,1% dari total penerimaan pajak. Besaran dampaknya juga belum dapat dipastikan karena pemerintah belum memublikasikan estimasi nilai denda yang akan dikurangi. Meski demikian, wajib pajak tetap harus melunasi pokok pajak terlebih dahulu, sedangkan DJP berwenang mengabulkan seluruhnya, sebagian, atau menolak permohonan, sehingga relaksasi sanksi tetap dapat berjalan seiring dengan upaya pencapaian target penerimaan negara.
Bea Meterai
DJP menerbitkan PER DJP Nomor PER-11/PJ/2026 tentang Penyedia Printer Meterai Teraan Digital (MTD) yang berlaku sejak 22 September 2026, sebagai tindak lanjut PMK 78 Tahun 2024 guna meningkatkan pelayanan dan memberikan kepastian pembayaran Bea Meterai. MTD merupakan label meterai yang dibubuhkan pada dokumen melalui printer khusus yang terhubung dengan sistem DJP. Penyedia printer wajib berbadan hukum dan berkedudukan di Indonesia, memenuhi ketentuan perpajakan, serta memiliki infrastruktur teknologi informasi dan pusat data di Indonesia. Penyedia juga wajib menjaga kerahasiaan data dan melindungi konsumen, dengan pengawasan DJP serta sanksi berupa teguran, penghentian sementara, hingga pencabutan penunjukan jika terjadi pelanggaran. DJP juga telah memberikan siaran pers yang menjelaskan pandangan DJP atas kriteria tersebut.
Pengumuman DJP mengenai Penyedia Printer Meterai Teraan Digital :
Telah diterbitkan Pengumuman DJP Nomor PENG-58/PJ.09/2026 Tentang Pendaftaran Penyedia Printer Meterai Teraan Digital. Sehubungan dengan ditetapkan PMK Nomor 78 tahun 2024 tentang Ketentuan Pelaksanaan Bea Meterai, serta PER DJP Nomor PER-11/PJ/2026 tentang Penyedia Printer Meterai Teraan Digital yang berlaku pada tanggal 22 September 2026, maka disampaikan bahwa :
- Badan usaha yang bermaksud untuk menjadi Penyedia Printer Meterai Teraan Digital (MTD) wajib menyampaikan surat permohonan penunjukan kepada Direktur Jenderal Pajak.
- Pihak yang mengajukan permohonan penunjukan sebagai Penyedia Printer MTD harus memenuhi kriteria sebagai berikut:
- Berbadan hukum dan berkedudukan di Indonesia;
- Memiliki NPWP dan telah dikukuhkan sebagai PKP;
- Memiliki Surat Keterangan Fiskal yang masih berlaku;
- Tidak pernah dipidana karena melakukan tindak pidana di bidang perpajakan berdasarkan putusan pengadilan yang telah mempunyai kekuatan hukum tetap dalam jangka waktu 5 (lima) tahun terakhir;
- Pengurus dan pemilik/pemegang saham tidak pernah dan/atau tidak sedang dipidana karena melakukan tindak pidana di bidang perpajakan dan/atau tindak pidana di bidang teknologi informasi;
- Tidak pernah dan/atau tidak sedang dipidana karena melakukan tindak pidana di bidang teknologi informasi berdasarkan putusan pengadilan yang telah berkekuatan hukum tetap;
- Dimiliki oleh warga negara Indonesia dan/atau badan hukum Indonesia melalui penyertaan secara langsung dengan kepemilikan saham di atas 50% (lima puluh persen);
- Memiliki perencanaan bisnis (business plan);
- Memiliki perencanaan keberlangsungan bisnis (business continuity plan);
- Memiliki paling sedikit 1 (satu) Printer MTD dan 1 (satu) Cartridge MTD untuk diajukan verifikasi;
- Memiliki surat dukungan dari pemegang merek Printer MTD;
- Memiliki layanan purna jual Printer MTD di Indonesia; dan
- Memiliki infrastruktur teknologi informasi, termasuk pusat data yang berlokasi di Indonesia Indonesia.
- Seluruh pemenuhan kriteria persyaratan sebagaimana dimaksud pada angka 2 wajib dibuktikan dengan melampirkan dokumen pendukung kelengkapan administrasi sesuai dengan ketentuan Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2026.
- Selain persyaratan administratif, pemohon wajib memiliki paling sedikit 1 (satu) Printer MTD dan 1 (satu) Cartridge MTD untuk diajukan verifikasi dengan spesifikasi khusus, yaitu:
- Printer MTD: Memiliki nomor seri, memiliki print area maksimal lebar 24 mm dengan toleransi maksimal 5%, dan mampu menghasilkan cetakan dengan resolusi minimal 1.200 dots per inch (dpi).
- Cartridge MTD: Memiliki nomor seri dan menggunakan tinta berwarna merah dengan efek cetakan berpendar.
- Permohonan penunjukan sebagai Penyedia Printer MTD beserta permohonan verifikasi Printer MTD dan/atau Cartridge MTD disampaikan secara elektronik melalui saluran tertentu yang disediakan oleh Direktorat Jenderal Pajak.
- Direktorat Jenderal Pajak mengimbau seluruh Wajib Pajak untuk mengakses layanan Coretax DJP melalui laman resmi Direktorat Jenderal Pajak dan selalu berhati-hati terhadap pihakpihak tidak bertanggung jawab yang mengatasnamakan Direktorat Jenderal Pajak. Apabila memerlukan bantuan atau informasi lebih lanjut, silakan menghubungi Kring Pajak 1500200 atau Kantor Pajak terdekat.
Peraturan Baru mengenai Pajak Rokok untuk Penegakan Hukum Kepabeanan Cukai, Keberatan Pajak, dan Meterai Teraan Digital :
A. Peraturan Baru mengenai Pajak Rokok untuk Penegakan Hukum Kepabeanan Cukai :
Telah terbit peraturan baru mengenai Pajak Rokok untuk Penegakan Hukum Kepabeanan Cukai, berdasarkan PMK Nomor 70 Tahun 2026 (PMK 70/2026) Tentang Penggunaan Penerimaan Pajak Rokok untuk Penegakan Hukum di Bidang Kepabeanan dan Cukai, yang ditetapkan pada tanggal 28 September 2026 dan berlaku pada tanggal 08 Oktober 2026. Berdasarkan PMK 70/2026 dijelaskan bahwa:
- Sebagian penerimaan Pajak Rokok yang dikumpulkan oleh Pemerintah Pusat dialokasikan dan dicatat sebagai Penerimaan Negara Bukan Pajak (PNBP) Pajak Rokok pada Kementerian Keuangan untuk mendanai kegiatan penegakan hukum kepabeanan dan cukai.
- Seluruh kegiatan penegakan hukum dengan sumber dana ini dilaksanakan oleh Direktorat Jenderal Bea dan Cukai (DJBC).
- Penegakan hukum di bidang kepabeanan dan cukai dalam Penggunaan Dana :
- Pengawasan kepabeanan dan cukai (intelijen, patroli, penindakan, penanganan perkara, serta sarana/prasarana).
- Penyusunan/penyempurnaan kebijakan dan regulasi.
- Penguatan kapasitas sumber daya manusia (SDM).
- Pengembangan sistem teknologi dan informasi pendukung.
- Komunikasi publik dan koordinasi antarinstansi.
- Penyetoran PNBP Pajak Rokok dilakukan melalui pemindahbukuan dari rekening khusus perhitungan fihak ketiga ke Rekening Kas Umum Negara.
- Dasar penyetoran PNBP Pajak Rokok: Berdasarkan data realisasi penerimaan Pajak Rokok.
- DJPb dan DJBC menyampaikan data realisasi kepada DJPK sesuai ketentuan PMK.
- DJBC, DJPb, dan DJPK melakukan rekonsiliasi atas data realisasi penerimaan.
- Hasil rekonsilias dituangkan dalam berita acara kesepakatan yang memuat:
- Besaran PNBP Pajak Rokok untuk Pemerintah.
- Besaran bagian penerimaan Pajak Rokok untuk Pemerintah Daerah.
- Penetapan penyetoran: Berdasarkan berita acara, Kuasa Pengguna Anggaran Bendahara Umum Negara pada DJPK menerbitkan surat ketetapan penyetoran Pajak Rokok sesuai ketentuan PMK.
- Mekanisme pembayaran, rekapitulasi penerimaan, dan penagihan kekurangan Pajak Rokok mengikuti ketentuan PMK terkait pemungutan, pemotongan, dan penyetoran Pajak Rokok.
- Pengembalian kelebihan pembayaran Pajak Rokok diperhitungkan sebagai pengurang realisasi penerimaan Pajak Rokok.
- Tata cara pengembalian mengikuti ketentuan PMK mengenai pengembalian bagian Pajak Rokok untuk Pemerintah Daerah.
- Dasar penggunaan dana merupakan PNBP Pajak Rokok untuk penegakan hukum kepabeanan dan cukai berdasarkan proyeksi penerimaan.
- Proyeksi PNBP yaitu Bagian penerimaan Pajak Rokok untuk penegakan hukum dikali estimasi penerimaan Pajak Rokok.
- Estimasi penerimaan Pajak Rokok yaitu Tarif Pajak Rokok sesuai UU HKPD dikali target penerimaan cukai rokok.
- Proyeksi penggunaan dana menjadi batas tertinggi alokasi anggaran penegakan hukum kepabeanan dan cukai.
- Pengalokasian anggaran PNBP Pajak Rokok dilakukan pada tahun anggaran berjalan melalui revisi anggaran sesuai ketentuan PMK terkait perencanaan, pelaksanaan, serta akuntansi dan pelaporan keuangan.
- Setelah DIPA disahkan, DJBC mengajukan penetapan Maksimum Pencairan (MP) PNBP Pajak Rokok kepada DJPb.
- Tata cara penetapan MP mengikuti ketentuan PMK tentang penetapan maksimum pencairan PNBP.
- Pencairan anggaran dilaksanakan sesuai ketentuan PMK tentang perencanaan, pelaksanaan, serta akuntansi dan pelaporan keuangan.
- Pertanggungjawaban PNBP Pajak Rokok mengikuti ketentuan PMK tentang pengelolaan PNBP serta Akuntansi dan pelaporan keuangan mengacu pada PMK tentang sistem akuntansi dan pelaporan keuangan instansi.
- Menteri melakukan pengawasan anggaran PNBP Pajak Rokok.
- Penggunaan dana 2026 berdasarkan proyeksi PNBP Pajak Rokok periode Agustus–Desember 2026.
- Batas anggaran menjadi batas tertinggi alokasi anggaran penegakan hukum di bidang kepabeanan dan cukai tahun 2026.
- Penyetoran PNBP dimulai dari triwulan III tahun 2026 dan dasar penyetoran triwulan III berdasarkan realisasi penerimaan Pajak Rokok bulan Agustus–September 2026.
B. Peraturan Baru mengenai Keberatan Pajak :
Telah terbit peraturan baru mengenai Keberatan Pajak, berdasarkan PMK Nomor 71 Tahun 2026 (PMK 71/2026) Tentang Perubahan atas PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan, yang ditetapkan pada tanggal 29 September 2026 dan berlaku pada tanggal 02 Oktober 2026. Berdasarkan PMK 71/2026 dijelaskan bahwa:
- Penyesuaian Prosedur Administrasi Perpajakan: Mengatur kembali mekanisme pertukaran informasi perpajakan internasional, penegasan hak kehadiran WP/kuasa dalam proses keberatan, penyesuaian tata cara dan syarat pengurangan sanksi administratif (termasuk PBB), serta penyempurnaan contoh format/lampiran dokumen administrasi.
- Penelitian Keberatan & Pertukaran Informasi Internasional yaitu DJP kini secara tegas berwenang melaksanakan pertukaran informasi untuk tujuan perpajakan (exchange of information) dengan otoritas pajak negara/yurisdiksi mitra dalam rangka penelitian keberatan WP. * * Format Dokumen: Penyempurnaan dan pembakuan format surat-menurat administrasi keberatan (surat peminjaman, pemanggilan, pemberitahuan peninjauan, dll.)
- Penegasan Pengikatan WP: Dalam hal WP telah menguasakan pelaksanaan hak/kewajiban untuk hadir atau menyampaikan tanggapan hasil penelitian keberatan, namun tindakan tersebut dilakukan bersama-sama oleh Kuasa dan WP, maka pelaksanaan yang diakui secara legal adalah pelaksanaan oleh Wajib Pajak sendiri.
- Batas Waktu Tanggapan: Tanggapan tertulis atas Surat Pemberitahuan Untuk Hadir wajib disampaikan paling lama 10 hari kerja setelah surat dikirim.
- jenis sanksi/denda PBB yang dapat dikurangkan/dihapuskan, mencakup sanksi pada SKP, STP (dengan pengecualian sanksi pasal tertentu UU KUP), SKP PBB, dan STP PBB
- Syarat Pelunasan Pokok Pajak :
- Pembayaran/pelunasan dari WP diperhitungkan terlebih dahulu untuk melunasi pokok pajak yang kurang dibayar.
- Apabila pembayaran WP melebihi pokok pajak, kelebihannya diperhitungkan sebagai pembayaran sanksi/denda.
- Permohonan pengurangan sanksi baru dapat diproses jika pokok pajak telah dilunasi sepenuhnya.
- Fasilitas Pengurangan/Penghapusan Sanksi: DJP dapat melakukan pengurangan/penghapusan sanksi administratif atau denda PBB dalam rangka mendorong perekonomian nasional.
- Batas Waktu Pengajuan: Berlaku untuk permohonan yang diajukan paling lama 2 (dua) tahun sejak berlakunya PMK ini
- Permohonan pengurangan/pembatalan SKP/SPPT/SKP PBB tidak benar tidak dapat diajukan jika sebelumnya telah diajukan keberatan tetapi kemudian dicabut dan dicabutnya permohonan telah disetujui DJP.
- Ketentuan Permohonan Pengajuan Kedua :
- Pengajuan kedua wajib disampaikan paling lama 3 (tiga) bulan sejak tanggal surat keputusan pertama dikirim.
- Pengajuan paling banyak dilakukan sebanyak 2 (dua) kali.
- Permohonan pengurangan/penghapusan sanksi atas STP KUP tertentu yang telah diterima sebelum PMK ini berlaku dan belum diterbitkan keputusan, tetap diselesaikan berdasarkan PMK No. 118 Tahun 2024.
C. Peraturan Baru mengenai Printer Meterai Teraan Digital :
Telah terbit peraturan baru mengenai Printer Meterai Teraan Digital, berdasarkan PER DJP Nomor PER-11/PJ/2026 (PER-11/PJ/2026) Tentang Penyedia Printer Meterai Teraan Digital, yang ditetapkan pada tanggal 29 September 2026 dan berlaku pada tanggal 02 Oktober 2026. Berdasarkan PMK 71/2026 dijelaskan bahwa:
- Meterai Teraan Digital (MTD): Label meterai yang dibubuhkan pada dokumen menggunakan Printer MTD.
- Printer MTD: Perangkat khusus terhubung ke Sistem MTD milik DJP dengan spesifikasi area cetak maksimal 24 mm (toleransi 5%) dan resolusi minimal 1.200 dpi.
- Cartridge MTD: Wadah tinta khusus berwarna merah dengan efek cetakan berpendar.
- Persyaratan & Prosedur Penunjukan Penyedia Printer MTD
- Kriteria Penyedia: Berbadan hukum Indonesia, ber-NPWP & PKP, memiliki Surat Keterangan Fiskal (SKF), kepemilikan saham >50% oleh WNI/badan hukum Indonesia, serta memiliki business plan (minimal 6 tahun) dan business continuity plan.
- Rekam Jejak & Infrastruktur: Pengurus/pemilik tidak pernah dipidana di bidang perpajakan/IT. Seluruh pusat data, infrastruktur IT, dan jaringan layanan purna jual wajib berlokasi di Indonesia.
- Tahapan Penunjukan: Meliputi penelitian dokumen, penelitian lapangan, pengembangan & integrasi Aplikasi MTD, hingga pengujian fungsionalitas, keamanan, dan integrasi.
- Penyedia wajib mengajukan permohonan verifikasi atas Printer MTD dan Cartridge MTD sebelum didistribusikan.
- Melampirkan surat dukungan pemegang merek, sertifikasi merek dari Kemenkumham, serta persetujuan perekaman (recordation) dari DJBC.
- Hak & Kewajiban Utama Penyedia
- Hak: Mendistribusikan alat MTD terverifikasi, mengintegrasikan Aplikasi MTD ke Sistem DJP, serta jaminan kerahasiaan source code.
- Kewajiban: Menyediakan contact center, menyerahkan seluruh source code & dokumentasi teknis ke DJP, memelihara alat minimal 1 kali/tahun, menjaga kerahasiaan data pribadi, serta menyediakan data kepemilikan alat & penggunaan MTD secara terintegrasi.
- Pengawasan dan Sanksi Administratif meliputi :
- Teguran: Wajib ditindaklanjuti dan dikoreksi dalam waktu paling lama 20 hari kerja.
- Penghentian Sementara: Dikenakan jika teguran diabaikan.
- Pencabutan Penunjukan: Dikenakan jika tidak ada perbaikan selama penghentian sementara
- Pencabutan Mandiri & Pengalihan Pengguna: Penyedia yang membubarkan usaha/tidak memenuhi syarat dapat mengajukan pencabutan penunjukan (minimal 2 bulan sebelum berhenti) dan wajib mengalihkan penggunanya ke Penyedia Printer MTD lain.