Bebas Akses
Weekly Tax Summary – 05 Okt 2026 : Penerimaan Pajak, Pajak Minimum Global, Pajak Digital, Pajak Marketplace, SP2DK, PTKP, PPh 21, Pajak Emas, Pembetulan SPT, dan Pengumuman DJP serta Peraturan Baru
05 October 2026 09:00:00 WIB - 8 menit baca
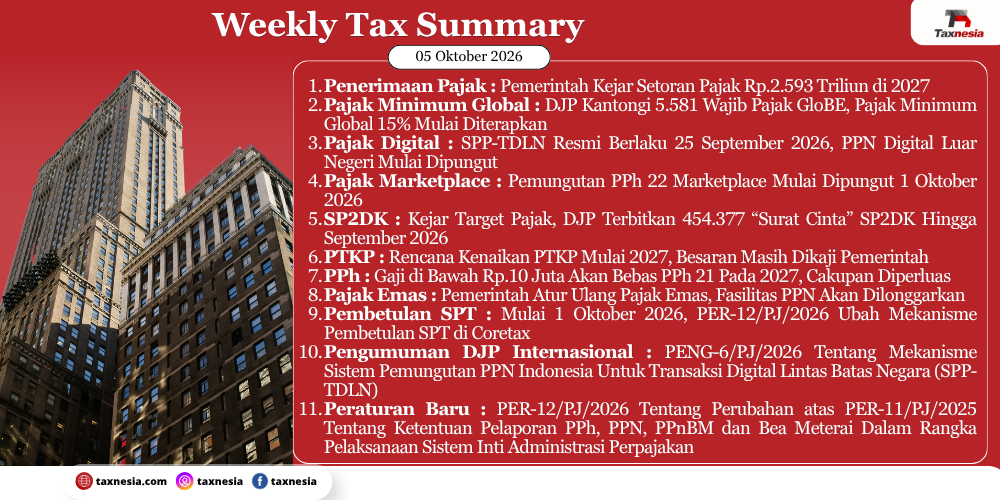
Dalam sepekan ini terdapat berita dan informasi perpajakan di Indonesia yang menarik dan penting antara lain :
- Penerimaan Pajak : Pemerintah Kejar Setoran Pajak Rp.2.593 Triliun di 2027
- Pajak Minimum Global : DJP Kantongi 5.581 Wajib Pajak GloBE, Pajak Minimum Global 15% Mulai Diterapkan
- Pajak Digital : SPP-TDLN Resmi Berlaku 25 September 2026, PPN Digital Luar Negeri Mulai Dipungut
- Pajak Marketplace : Pemungutan PPh 22 Marketplace Mulai Dipungut 1 Oktober 2026
- SP2DK : Kejar Target Pajak, DJP Terbitkan 454.377 “Surat Cinta” SP2DK Hingga September 2026
- PTKP : Rencana Kenaikan PTKP Mulai 2027, Besaran Masih Dikaji Pemerintah
- PPh : Gaji di Bawah Rp.10 Juta Akan Bebas PPh 21 Pada 2027, Cakupan Diperluas
- Pajak Emas : Pemerintah Atur Ulang Pajak Emas, Fasilitas PPN Akan Dilonggarkan
- Pembetulan SPT : Mulai 1 Oktober 2026, PER-12/PJ/2026 Ubah Mekanisme Pembetulan SPT di Coretax
- Pengumuman DJP Internasional : PENG-6/PJ/2026 Tentang Mekanisme Sistem Pemungutan PPN Indonesia Untuk Transaksi Digital Lintas Batas Negara (SPP-TDLN)
- Peraturan Baru : PER DJP Nomor PER-12/PJ/2026 Tentang Perubahan atas PER DJP Nomor PER-11/PJ/2025 Tentang Ketentuan Pelaporan PPh, PPN, PPnBM dan Bea Meterai Dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan
Penerimaan Pajak
Pemerintah menargetkan penerimaan pajak dalam Anggaran Pendapatan dan Belanja Negara (APBN) 2027 sebesar Rp.2.593 triliun atau tumbuh 12,2% dibandingkan target 2026 dan diproyeksikan mencapai 2,3 kali penerimaan pajak 2016. Pertumbuhan penerimaan pajak pada 2026–2027 diperkirakan kembali mencapai dua digit, mencerminkan peningkatan kapasitas administrasi perpajakan. Penerimaan negara dari pajak, cukai, kepabeanan, Penerimaan Negara Bukan Pajak (PNBP), dan surat utang akan digunakan untuk mendukung jaminan sosial, pengentasan kemiskinan, pendidikan, kesehatan, serta program prioritas seperti Makan Bergizi Gratis (MBG).
Pajak Minimum Global
DJP Kemenkeu mencatat 5.581 wajib pajak telah mendaftarkan diri sebagai Wajib Pajak GloBE, yaitu entitas yang menjadi bagian dari grup perusahaan multinasional dengan omzet konsolidasi minimal €750 juta atau sekitar Rp.15 triliun. Berdasarkan PER-6/PJ/2026, perusahaan yang memenuhi kriteria tersebut dikenai skema Pajak Minimum Global sebesar 15% sesuai kesepakatan OECD/G20. DJP akan menggunakan data laporan keuangan konsolidasi untuk mengidentifikasi entitas yang memenuhi kriteria, mengutamakan kepatuhan sukarela, serta dapat menetapkan status Wajib Pajak GloBE secara jabatan bagi entitas yang belum mendaftar. Perusahaan yang tercakup juga wajib memenuhi kewajiban pelaporan GloBE, termasuk SPT dan GloBE Information Return (GIR).
Pajak Digital
Mulai 25 September 2026, DJP Kemenkeu resmi menerapkan Sistem Pemungutan PPN Transaksi Digital Lintas Negara (SPP-TDLN) berdasarkan PMK 49/2026 untuk memungut PPN atas transaksi barang dan jasa digital tertentu dari luar negeri yang dikonsumsi di Indonesia. SPP-TDLN merupakan mekanisme administratif, bukan pajak atau tarif baru, dengan PPN dapat dipungut melalui pedagang/penyedia jasa digital luar negeri, perantara pembayaran, atau pihak yang ditunjuk. Mekanisme ini berjalan berdampingan dengan PPN PMSE dan tidak berlaku atas transaksi yang PPN-nya telah dipungut melalui pemungut PPN PMSE, guna menciptakan pemungutan PPN yang lebih adil, efisien, dan memberikan level playing field bagi pelaku usaha. DJP juga telah memberikan siaran pers yang menjelaskan pandangan DJP atas kriteria tersebut.
Pajak Marketplace
Mulai 1 Oktober 2026, DJP resmi menerapkan pemungutan PPh Pasal 22 melalui marketplace untuk menciptakan perlakuan pajak yang setara antara perdagangan konvensional dan digital. Kebijakan ini berlaku bagi Blibli, Tokopedia, Lazada, dan Shopee setelah mempertimbangkan kesiapan sistem dan administrasi platform, serta masukan dari pelaku usaha. DJP menegaskan kebijakan tersebut bukan jenis pajak baru dan tidak mengubah tarif PPN, melainkan memberikan kepastian mekanisme pemungutan bagi marketplace dan pedagang. DJP juga telah memberikan siaran pers yang menjelaskan pandangan DJP atas kriteria tersebut.
Surat Permintaan Penjelasan Data dan/atau Keterangan (SP2DK)
DJP menerbitkan 454.377 surat permintaan penjelasan atas data dan/atau keterangan (SP2DK) sepanjang Januari–September 2026, terdiri dari 384.396 surat melalui email wajib pajak dan 69.981 melalui Coretax. Penyampaian melalui dua kanal tersebut merupakan bagian dari masa transisi administrasi perpajakan dari sistem lama ke Coretax, yang pada 2026 semakin digunakan untuk komunikasi DJP dengan wajib pajak. SP2DK merupakan surat dari KPP untuk meminta penjelasan atas data atau keterangan terkait dugaan belum dipenuhinya kewajiban perpajakan, sesuai ketentuan PMK 111/2025.
Penghasilan Tidak Kena Pajak (PTKP)
DJP menyiapkan skema revisi Penghasilan Tidak Kena Pajak (PTKP) dengan rencana menaikkan batas PTKP mulai 2027, sementara besaran kenaikannya masih menunggu kepastian pemerintah. Penyesuaian akan mempertimbangkan inflasi, lapisan penghasilan, dampaknya terhadap penerimaan pajak, serta sistem tarif progresif. Pemerintah juga menilai kenaikan PTKP tidak akan mengganggu kepatuhan pajak karena didukung sistem Coretax.
Pajak Penghasilan Pasal 21
Pemerintah menyiapkan kelanjutan insentif PPh Pasal 21 Ditanggung Pemerintah (DTP) pada 2027 bagi pekerja berpenghasilan bruto hingga Rp.10 juta per bulan, dengan cakupan penerima yang berpotensi diperluas dari sektor usaha tertentu menjadi seluruh sektor usaha. Pemerintah memperkirakan sekitar 7,5 juta pekerja akan menerima manfaat, berbeda dengan skema 2026 berdasarkan PMK 105/2025 yang hanya berlaku bagi pekerja pada 133 KLU tertentu dan memenuhi persyaratan penghasilan serta administrasi perpajakan.
Pajak Emas
Menteri Koordinator Bidang Perekonomian berencana menurunkan standar kadar emas sebagai acuan pemberian fasilitas PPN bagi industri perhiasan, dari 99,99% menjadi 99,9%. Perubahan tersebut akan dituangkan dalam revisi Peraturan Pemerintah (PP) sehingga industri perhiasan dapat memanfaatkan fasilitas PPN untuk logam mulia berkadar 99,9%. Besaran fasilitas dan waktu penerapannya masih belum ditetapkan, sementara ketentuan saat ini antara lain diatur dalam PMK 48/2023, termasuk PPN atas emas perhiasan dan fasilitas PPN tidak dipungut untuk emas granula berkadar 99,99% sesuai Standar Nasional Indonesia (SNI) dan/atau terakreditasi London Bullion Market Association (LBMA) Good Delivery.
Pembetulan SPT
Mulai 1 Oktober 2026, DJP memberlakukan PER DJP Nomor PER-12/PJ/2026 sebagai perubahan atas PER DJP Nomor PER-11/PJ/2025 yang menyesuaikan mekanisme pembetulan SPT dalam sistem Coretax. Pembetulan SPT PPN, PPnBM, dan SPT Tahunan PPh harus memperhitungkan pembayaran PPh Pasal 29 serta restitusi yang telah diterbitkan melalui SKPPKP sebelum pembetulan, termasuk ketika status SPT berubah dari lebih bayar menjadi kurang bayar. SPT pembetulan terakhir menjadi dasar pemenuhan hak dan kewajiban perpajakan, sementara persetujuan angsuran atau penundaan PPh Pasal 29 tidak berlaku sejak pembetulan disampaikan. Adapun pelaporan atau pembetulan yang telah disampaikan sebelum aturan berlaku mengikuti ketentuan peralihan yang ditetapkan dalam PER-12/PJ/2026.
Pengumuman DJP mengenai Sistem Pemungutan PPN Transaksi Digital Lintas Negara (SPP-TDLN) :
Telah diterbitkan Pengumuman DJP Internasional Nomor PENG-6/PJ/2026 Tentang Mekanisme Sistem Pemungutan PPN Indonesia Untuk Transaksi Digital Lintas Batas Negara (SPP-TDLN). Sehubungan dengan diberlakukannya PMK Nomor 49 tahun 2026, DJP memberitahukan kepada pedagang asing dan penyedia jasa bahwa Indonesia akan menerapkan Sistem Pemungutan PPN untuk Transaksi Digital Lintas Batas (SPP-TDLN) efektif mulai 25 September 2026. SPP-TDLN adalah mekanisme untuk mengumpulkan PPN atas barang digital tertentu dan layanan digital yang diberikan kepada pelanggan di Indonesia.
Apa artinya ini bagi pedagang asing dan penyedia layanan, maka disampaikan bahwa :
- pedagang asing dan penyedia jasa harus memasukkan PPN Indonesia dalam harga atau jumlah yang harus dibayar oleh pelanggan di Indonesia;
- PPN Indonesia dapat dipungut melalui perantara pembayaran yang ditunjuk atau entitas lain yang ditunjuk berdasarkan hukum Indonesia; dan
- sebagai hasilnya, jumlah yang diterima oleh pedagang asing atau penyedia layanan dapat dikurangi oleh PPN Indonesia yang dipungut melalui mekanisme pembayaran yang berlaku.
Secara praktis, pelanggan di Indonesia membayar jumlah yang sudah termasuk PPN Indonesia, sementara PPN dapat dipungut melalui mekanisme pembayaran yang ditentukan sebelum sisa dana dialihkan ke pedagang asing atau penyedia layanan.
Tidak ada tarif pajak atau PPN baru
SPP-TDLN tidak memperkenalkan pajak baru dan tidak memberlakukan tarif PPN baru. Ini adalah mekanisme administratif untuk pemungutan PPN Indonesia yang sudah berlaku untuk konsumsi barang digital dan jasa digital di Indonesia.
Bisnis asing yang sudah ditunjuk sebagai Pemungut PPN PMSE
Pedagang asing atau penyedia layanan yang telah ditunjuk sebagai Pemungut PPN E-Commerce (PMSE) dan memungut PPN Indonesia sendiri akan terus mengikuti pengaturan pemungutan PPN yang ada. Oleh karena itu, SPP-TDLN tidak berlaku untuk transaksi yang PPN sudah dipungut di bawah mekanisme Pemungut PPN PMSE yang ada. Kedua mekanisme pemungutan PPN akan beroperasi berdampingan.
Peraturan Baru mengenai Perubahan PER DJP Nomor PER-11/2025 Tentang Pelaporan PPh, PPN, PPnBM, dan Bea Meterai Dalam Sistem Inti Administrasi Perpajakan (Coretax) :
Telah terbit peraturan baru mengenai Perubahan PER DJP Nomor PER-11/2025 Tentang Pelaporan PPh, PPN, PPnBM, dan Bea Meterai Dalam Sistem Inti Administrasi Perpajakan (Coretax), berdasarkan PER DJP Nomor PER - 12/PJ/2026 (PER - 12/PJ/2026) Tentang Perubahan atas PER DJP Nomor PER-11/PJ/2025 Tentang Ketentuan Pelaporan Pajak Penghasilan, Pajak Pertambahan Nilai, Pajak Penjualan atas Barang Mewah, dan Bea Meterai Dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan, yang ditetapkan pada tanggal 28 September 2026 dan berlaku pada tanggal 01 Oktober 2026. Berdasarkan PER-12/PJ/2026 dijelaskan bahwa:
- Penandatanganan Bukti Pemotongan (e-Bupot) yaitu Penunjukan Pejabat/Pegawai: Pemotong PPh Pasal 21/26 maupun PPh Unifikasi kini dapat menunjuk satu atau lebih pejabat/pegawai untuk menandatangani Bupot Elektronik melalui Portal Wajib Pajak.
- Memperhitungkan Seluruh Setoran & Pengembalian: Pembetulan SPT Masa (PPh 21/26, PPh Unifikasi, PPN/PPnBM) dan SPT Tahunan PPh wajib memperhitungkan seluruh pembayaran/penyetoran yang telah dilakukan serta pengembalian kelebihan pajak (seperti SKPPKP atau SKPLB) yang terbit sebelum pembetulan disampaikan.
- Batalnya Permohonan Pengembalian: Jika SPT Lebih Bayar yang dikoreksi/dibetulkan sedang diajukan permohonan pengembalian (restitusi), permohonan tersebut tidak ditindaklanjuti (selama belum terbit SK atau belum dimulai pemeriksaan).
- Gugurnya Penundaan/Angsuran PPh 29: Jika Wajib Pajak melakukan pembetulan SPT Tahunan PPh yang sebelumnya memiliki SK Persetujuan Pengangsuran/Penundaan PPh Pasal 29, SK tersebut otomatis dinyatakan tidak berlaku sejak SPT Pembetulan disampaikan.
- Pencatatan & Penyesuaian Saldo Kompensasi Lebih Bayar
- Pencatatan Saldo Otomatis: Diberlakukan pencatatan saldo kompensasi Lebih Bayar untuk PPh 21/26 dan PPN.
- Penyesuaian Saldo (Positif/Negatif): Pembetulan SPT maupun terbitnya SKP/putusan hukum yang mengubah nilai kompensasi akan disesuaikan sebagai saldo positif/negatif yang diperhitungkan pada SPT Masa status normal pertama yang belum disampaikan berikutnya.
- Ketentuan Khusus PPN Masa Transisi: Pembetulan SPT PPN Masa Desember 2024 (dan sebelumnya) yang mempengaruhi kompensasi ke Masa Januari 2025 disesuaikan melalui SPT PPN Pembetulan Masa Januari 2025.
- Penyampaian SPT Masa PPN suatu Masa Pajak wajib dilakukan secara berurutan setelah SPT Masa Pajak sebelumnya disampaikan.
- Pengecualian: SPT dapat disampaikan mendahului jika Masa Pajak sebelumnya belum dilaporkan namun sedang dilakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka.
- Menambahkan dan memperjelas jenis transaksi yang menggunakan dokumen dipersamakan Bupot Unifikasi, antara lain: transaksi aset kripto, transaksi melalui Penyelenggara Perdagangan Melalui Sistem Elektronik (PPMSE), pengadaan pemerintah melalui Pihak Lain, serta diskonto/bunga surat berharga pendek.